Webinare
Webinaraufnahme: EU-Freihandelsabkommen, Verlagerungsdruck und China+1: Wie verändert sich Indiens Rolle für europäische Lieferketten?
Europäische Hersteller suchen seit Jahren nach einer belastbaren Alternative zu China. Indien rückt dabei zunehmend in den Fokus, doch die Entscheidung für einen zweiten Beschaffungsmarkt fällt selten auf Basis belastbarer Zahlen. Das Webinar ordnet ein, wie weit der Standort tatsächlich ist, was das EU-Freihandelsabkommen für die Kalkulation im Einkauf bedeutet und welche Schritte realistisch sind.
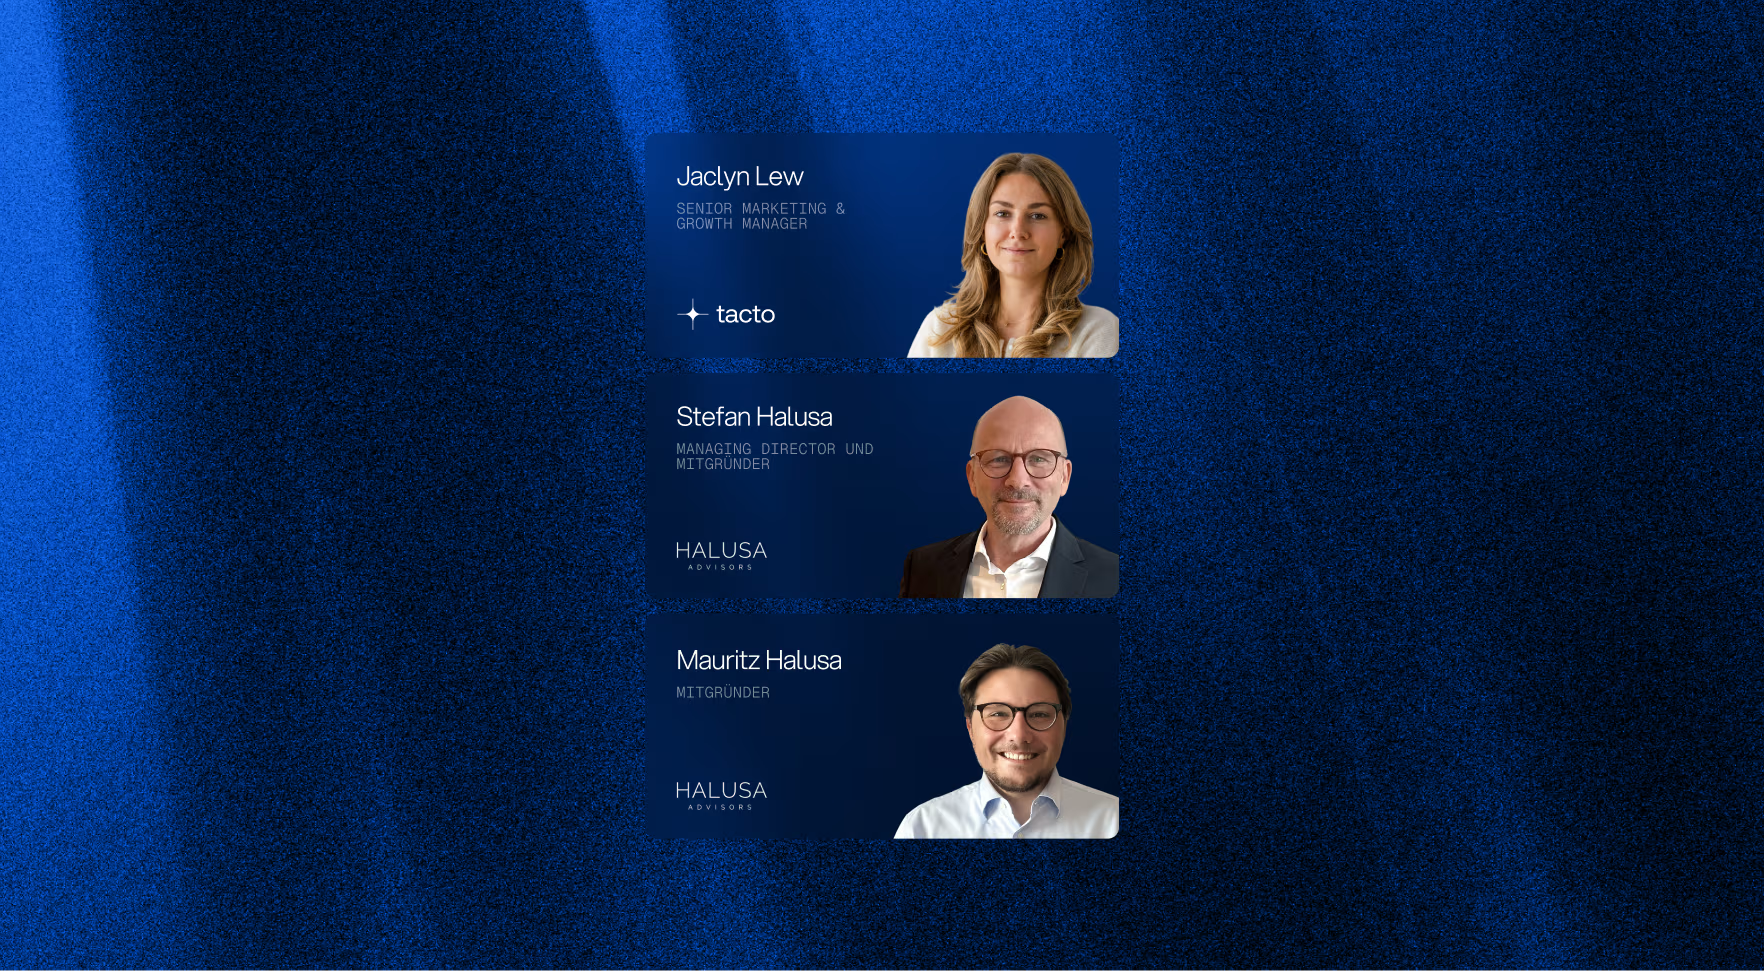
Stefan Halusa (Managing Director und Mitgründer bei Halusa Advisors) und Mauritz Halusa (Mitgründer bei Halusa Advisors) geben im Gespräch mit Jaclyn Lew (Senior Marketing und Growth Managerin bei Tacto) einen Überblick über Indien als Beschaffungs- und Produktionsstandort. Halusa Advisors begleitet Industrieunternehmen bei Entscheidungen zwischen Europa und Asien und bringt über 20 Jahre operative Erfahrung vor Ort in Indien, Korea und Japan ein.
Wirtschaftsstandort Indien. Binnengetriebenes Wachstum statt Exportmodell
Indien ist mit 1,42 Milliarden Menschen und einem Medianalter von 29 Jahren die viertgrößte Volkswirtschaft der Welt. Das Bruttoinlandsprodukt liegt bei rund 4,1 Billionen US-Dollar und wuchs im Geschäftsjahr 2025/26 um 7,6 Prozent. Nach dieser Entwicklung dürfte Indien Deutschland noch in diesem Jahrzehnt als drittgrößte Volkswirtschaft überholen.
Entscheidend für die Einordnung ist die Quelle dieses Wachstums. Anders als Chinas Aufstieg ist es nicht importintensiv, sondern binnengetrieben. Die Leitlinien der Regierung, Make in India und Viksit Bharat 2047, zielen auf lokale Produktion und den Aufbau eigener Kapazitäten. Für europäische Hersteller bedeutet das, dass Indien keine verlängerte Werkbank sucht, sondern Partner, die vor Ort Wertschöpfung aufbauen.
Omni-Alignment. Indiens Außenpolitik folgt eigenen Interessen
Das außenpolitische Leitbild Vishwamitra, Freund der Welt, beschreibt eine Position, die sich bewusst nicht festlegt. Indien ist gleichzeitig in BRICS, QUAD, G20 und der SCO aktiv und arbeitet mit allen Blöcken im eigenen Interesse zusammen. Vier Prinzipien prägen diese Haltung: strategische Autonomie, Neighbourhood First, Act East und Link West sowie die Rolle als Brückenbauer.
Für Unternehmen, die langfristig planen, ist diese Unabhängigkeit beides. Sie macht Indien weniger anfällig für die Konflikte, die europäische Lieferketten belasten. Sie bedeutet aber auch, dass sich das Land in geopolitischen Fragen nicht automatisch an europäischen Positionen orientiert. Hinzu kommt eine bewegte Nachbarschaft mit Grenzkonflikten und politischer Instabilität in mehreren angrenzenden Staaten.
Sourcing-Status heute. Präsenz, Wechselkurs und der Kostenhebel des Abkommens
Rund 2.000 deutsche Firmen sind in Indien aktiv, etwa 800 davon mit eigener Produktion. Lieferanten- und Partnernetze bestehen also bereits. Die deutschen Importe aus Indien wuchsen 2025 um 12,5 Prozent, verteilt vor allem auf chemische Erzeugnisse mit 20 Prozent, Bekleidung und Schuhe mit 15 Prozent, Maschinen mit 13 Prozent sowie Elektronik und Elektrotechnik mit 11 Prozent.
Zwei Kosteneffekte kommen zusammen. Die Rupie hat gegenüber dem Euro in zwölf Monaten rund 18 Prozent nachgegeben, was den Einkauf in Euro spürbar günstiger macht. Fachkräfte mit fünf bis zehn Jahren Erfahrung kosten etwa 15.000 bis 30.000 Euro im Jahr, allerdings bei einem jährlichen Anstieg von 9 bis 10 Prozent. Das EU-Freihandelsabkommen senkt zusätzlich die europäischen Einfuhrzölle auf indische Waren, die bisher im Schnitt bei 5,1 Prozent lagen. Offen bleibt einiges: Das Abkommen ist noch nicht ratifiziert, ein separates Investitionsschutzabkommen fehlt, und mehrere Bereiche sind ausgenommen oder kritisch, darunter Milch, Getreide, CBAM, Kfz und nichttarifäre Handelshemmnisse.
Von der Beschaffung zur lokalen Fertigung. Was Indiens Industriepolitik auslöst
Indiens Industriepolitik arbeitet mit Produktionsanreizen von rund 26 Milliarden US-Dollar, die auf Elektronik, Halbleiter, Pharma und Wirkstoffe, Kfz-Teile, Solar und Batterien zielen. Indische Lieferanten skalieren entsprechend, bei Elektronik und Komponenten liegt das Ziel bei 500 Milliarden US-Dollar Fertigungswert bis 2030, im Textilbereich bei 350 Milliarden. Daraus folgt ein zweiseitiger Effekt: Sourcing in Indien wird attraktiver, gleichzeitig treffen europäische Hersteller künftig häufiger auf indische Wettbewerber auf den Weltmärkten. Besonders deutlich wird das bei Pharma und Wirkstoffen, wo Indien als drittgrößter Produzent weltweit bereits eine direkte Alternative zu China darstellt.
Fazit
Indien ist für europäische Hersteller kein kurzfristiger Ausweichstandort, sondern eine Option, die Vorlauf und Geduld verlangt. Das Freihandelsabkommen verbessert die Kalkulation, ersetzt aber weder die Prüfung der Lieferantenbasis noch die Entscheidung, ob reines Sourcing, verlagerte Endfertigung oder eigene Produktion zum eigenen Geschäftsmodell passt. Wer erst anfängt, wenn das Abkommen vollständig in Kraft ist, startet nicht früh.
Stefan Halusa und Mauritz Halusa von Halusa Advisors ordnen gemeinsam mit Jaclyn Lew von Tacto ein, wie sich Indiens Rolle für europäische Lieferketten verändert. Die Aufzeichnung behandelt den Wirtschaftsstandort Indien, die außenpolitische Positionierung des Landes, den aktuellen Sourcing-Status deutscher Unternehmen sowie die konkreten Folgen des EU-Freihandelsabkommens für Zölle und Einstandspreise.